中新网上海新闻9月20日电(李佳佳)2026年以来,国际珠宝品牌在中国高端商圈的布局明显提速。近日,意大利手工设计师珠宝品牌 Marco Bicego 在上海港汇精品店焕新启幕,成为这一轮品牌调整中的又一案例。该品牌与周生生集团在大中华区的合作已逾25年,凭借对大中华区市场及消费者的深入理解,周生生集团携手该品牌在中国市场稳步发展,然而,真正值得关注的并非单店焕新本身,而是其背后正在加速的结构性变化,高端商圈正从品牌可选项变为必选项。
这一现象在上海核心商圈具有普遍性。2026年2月,Tiffany & Co. 蒂芙尼上海国金中心精品店正式焕新启幕。 3月,法国奢侈珠宝品牌宝诗龙在上海地标新天地商圈开设了首家中国旗舰店,成为继巴黎芳登广场和东京银座之后的全球第三家旗舰店。6月,法国高级珠宝品牌 Messika 梅西卡上海港汇恒隆精品店焕新启幕,开幕当天其亚太区品牌代言人龚俊亮相,吸引大量关注。
行业人士指出,高端购物中心与珠宝品牌之间正在形成一种双向选择,品牌需要核心商圈的高净值客群触达能力,而商场也需要头部珠宝品牌来强化其高端定位。
今年5月,要客研究院在上海发布的《2026中国珠宝品牌奢侈品化指数报告》指出,2025年,中国珠宝市场规模达7500亿元。头部15个奢侈品牌拿走了行业60%的利润,平均净利率接近30%。“不高端,无利润”已成为行业共识。
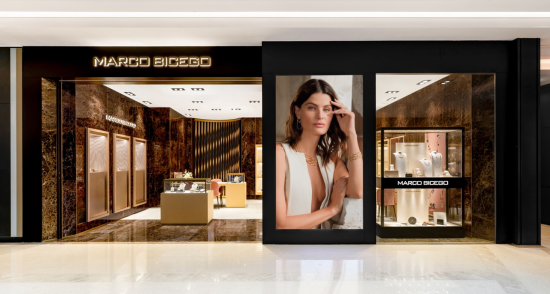
从品牌战略角度看,高端商圈的门店已不再仅是销售终端。门店面积、空间设计、贵宾服务能力正成为品牌传递设计理念、触达高净值客群的核心载体。仲量联行研究部数据显示,2024下半年至2026上半年间,上海已陆续开设超过20家头部品牌旗舰大店,平均面积超1100平方米。对此,仲量联行上海商业地产部总监兼华东区零售地产部负责人黄臻表示,“越来越多品牌正通过超大面积门店,重新定义线下价值。这些大店不再只是‘卖货’的场所,而是品牌理念的展厅、用户社交的客厅、生活方式的体验场”。比如此番焕新后的Marco Bicego 上海港汇精品店以克制的线条、温暖的材质与富有手工感的细节,将 Marco Bicego 的黄金珠宝美学转化为空间语言。步入店内,云石的天然纹理、浅色木饰面与金色金属细节,在深浅与明暗之间铺陈温暖而富有层次的空间氛围;深色格栅间错落延展的金色线条,则在视觉上呼应品牌黄金弦线工艺的流动韵律,于细节间流露沉静而富有触感的意式格调。
值得注意的是,珠宝品牌的集中入驻正在改变高端购物中心的租户结构逻辑。传统上,购物中心更倾向于将首层优质铺位分配给奢侈皮具或腕表品牌;如今,珠宝品牌凭借更高的坪效和更强的抗周期能力,正在获得与皮具品牌相当的选址优先级。与此同时,品牌对门店位置的要求也在升级——临街旗舰店、历史建筑改造空间、酒店内精品廊等非标准化选址越来越受青睐,反映出品牌对空间叙事能力的高度重视。
从更宏观的视角看,国际珠宝品牌在中国高端商圈的密集落子,折射出中国珠宝消费市场从“规模扩张”向“价值分化”的深层转型。在7500亿元的市场规模中,高端珠宝的利润占比正持续向头部集中,而这一集中过程的空间载体,恰恰是核心城市的高端商业物业。对于购物中心而言,能否引入足够层级和数量的珠宝品牌,已成为衡量其高端定位的关键指标;对于品牌而言,能否在核心商圈占据具有品牌辨识度的空间,则直接关系到其在中国市场的长期竞争力。这一双向需求驱动下的集聚效应,正在重塑中国高端零售的竞争版图。(完)
注:请在转载文章内容时务必注明出处!
编辑:王丹沁