中新网上海新闻9月23日电(记者 姜煜)里斯战略咨询23日在上海发布三份品类创新研究报告:《2026全球 AI 眼镜行业战略洞察报告》、《AI 时代,2030 美国智能宠物设备品类突围战》和《蛋白营养市场研究报告:供给能力加速补齐后,蛋白营养的下一场竞争是什么?》。三份研究报告分别指向同一个判断:中国企业下一阶段的持续增长动能,来自三大趋势——消费理念大迭代、AI 为代表的超级技术变革、中国企业全球发展。
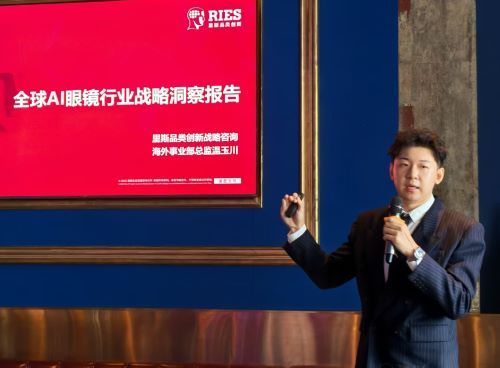
调研数据显示,AI 眼镜全球出货量从 2023 年的 34 万台增至 2025 年的 870 万台,三年增长超过 25 倍,2026 年有望突破 1000 万台;同期,2025 年中国 AI 眼镜市场规模已达百万台量级,增速全球第一;2026 年“国补”范围新增智能眼镜,将进一步助推市场扩容。
竞争格局上,行业延续 AI 科技赛道的“中美二元格局”:Meta 出货量 740 万台,同比增长 322%,市场份额 85.2%;而据 IDC《全球智能眼镜市场季度跟踪报告》,全球智能眼镜前五中除 Meta 外,其余四家全部来自中国——小米、雷鸟、Xreal、Viture,紧随其后形成“中国军团”。
但 AI 眼镜领域尚未出现一个让消费者“非用不可”的杀手级场景。由此,里斯调研揭示五项核心洞察:其一,品类发展初期要做大蛋糕,AI 眼镜需要树立行业之外的战略对手;其二,品类正在分化、路线存在差异,中国品牌必须做出选择;其三,缺少定义品类价值的杀手级场景,是品类爆发的最大瓶颈;其四,Meta 的成功源于品牌的成功,而非品类的成功;其五,品牌赢得用户的关键,不在产品领先,而在认知领先。
报告同时向中国品牌提出“挑战 Meta 前的战略四问”:你是什么、你的生意来自哪里、你有何不同、你的顾客是谁。里斯战略咨询海外事业部总监温玉川表示,“Meta 的领先是品牌的领先,不是品类的胜利——85.2% 的份额背后,是品类本身还没有被定义清楚。中国品牌不缺产能、不缺迭代速度,缺的是一个能定义品类价值的场景。谁先把场景说清楚,谁就先拿到认知,认知领先才是这个阶段的护城河。”
里斯于 2026 年 7 月完成中国 800 名健康消费意愿人群的定量调研(18–55 岁、愿意购买保健类产品解决身体问题的人群,统计精度约 ±3.5%)。 调研显示:多数消费者仍不知道自己是否需要额外补充蛋白,不清楚蛋白营养与哪些具体问题有关,也不确定为什么日常饮食可能还不够;即使购买过,也有一部分人没有形成持续使用的习惯。
报告由此提出核心判断:中国蛋白营养供给能力正在逐步建立,品类领导权仍处窗口期;认知局限导致潜在需求未能连接消费行为,中国市场亟需完成“需求翻译”;中国市场要实现数倍增长,需要同时遵循两条原则——蛋白营养必须走向日常化,而日常化必须从消费者尚未解决的问题出发,定义新的品类价值。
“这个行业现在最大的错位是:生产能力已经向前走了一大步,消费者的认知却还停在原地。”里斯战略咨询中国区副总裁罗贤亮表示,“企业很容易把‘能够生产’理解为‘市场即将爆发’,但消费端还没有形成稳定的选择理由。从购买到复购、从尝鲜到习惯之间,存在购买前的‘选择理由翻译’和使用中的‘使用习惯翻译’两次翻译,这正是当前中国市场从供给驱动转向需求驱动的核心障碍。”(完)
注:请在转载文章内容时务必注明出处!
编辑:王丹沁