中新网上海新闻10月16日电(记者 姜煜)仲量联行15日发布报告称,2026年第三季度上海商业地产租赁市场活跃度延续复苏态势。
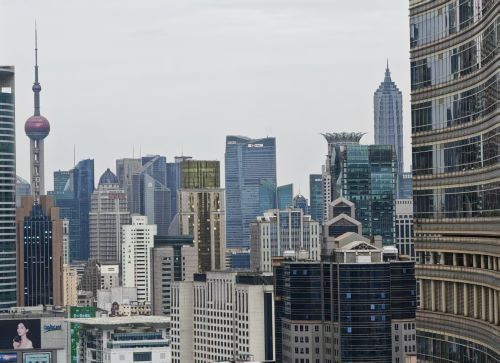
2026年三季度,市场持续受益于升级型需求,上海全市净吸纳量录得40.4万平方米。仲量联行上海商业地产部副总监朱熙东表示:“升级型需求持续活跃,整体市场保持复苏态势。部分高品质项目收获较为活跃的租赁需求。” 中央商务区净吸纳量录得131,000平方米,金融及专业服务企业仍是主要需求来源。同时,外资零售品牌寻求升级机会,主要集中于浦西中央商务区。非中央商务区内,抓住窗口期升级办公空间的租户数量继续上升,净吸纳量录得273,000平方米,以游戏和人工智能相关为代表的科技互联网企业展现扩张势头。同时,本季度录得高端制造企业大面积成交。
三季度全市录得三个甲级办公楼项目竣工交付,建筑面积22.2万平方米。受益于租赁需求的回暖,整体市场空置率环比下降1.1个百分点至22.4%。尽管中央商务区仍面临较大的新增供应压力,但升级搬迁需求使得中央商务区空置率环比下降0.2个百分点至19.1%。本季度非中央商务区共录得两个新项目入市,其中一个项目已完成整租,承租方为一家内资游戏企业。得益于升级搬迁需求的增长以及部分行业的扩张势头,非中央商务区空置率环比下降1.8个百分点至25.4%。
租金同比跌幅收窄,项目层面租金表现分化持续。中央商务区租金环比下降1.3%至6.3元/平方米/天。项目层面租金分化持续。部分超甲级项目显现租金企稳复苏的信号。非中央商务区租金环比下降0.8%至4.1元/平方米/天。对于部分租赁活跃度较高的板块,租金跌幅有所收窄。然而,非中央商务区大量可租赁面积使得租金增长持续承压。
2026年第三季度,上海产业园区净吸纳量录得312,000平方米,产业园区租户寻求品质升级与成本节约的需求持续。新兴板块产业生态及商务氛围持续成熟,优质企业持续导入。2026年第三季度,一个产业园区项目竣工交付,总建筑面积录得11,060平方米。短期内,持续供应下的积压面积使得市场租金继续承压,整体市场租金环比下降1.2%至3.2元每平方米每天。
零售物业方面,2026年第三季度,六个新项目集中入市,带动上海市区录得净吸纳量约12.4万平方米,消费者对健康生活、情绪价值及性价比的追求延续,带动运动服饰、潮玩杂货、平价餐饮等业态的扩租需求保持活跃;同期,上海物流地产市场租赁活动延续了2026年上半年的复苏趋势,单季度净吸纳量超过40万平方米,在租金持续下行及租赁条款日益灵活的背景下,成本敏感型租户持续寻求面积优化,拓展物流仓储布局,得益于新项目良好的预租表现,三季度全市整体空置率下降1.6个百分点至21.6%;第三季度,上海大宗交易市场共录得23宗交易,成交金额约93.1亿元,办公楼交易呈现多点布局特征;酒店市场方面,会展与入境游形成双轮驱动,支撑酒店客流与经营业绩保持稳健,前三季度,上海高奢及高端酒店市场新增供给约1,800间客房。
随着人工智能(AI)加速融入工作场景,员工结构、人才布局与协作方式的变化方向尚未明朗,企业仍须提前就租约、选址与空间投入作出长期决策。仲量联行近期的全球调研显示,78%的受访企业预计,未来三至五年,AI将对企业房地产组合战略及相关职能产生重大影响,但仅15%的企业已进入AI在企业房地产运营中的应用优化阶段。与此同时,AI、新兴科技及数据分析领域的专业能力缺口首次超过预算限制,成为制约企业房地产转型的首要因素。
报告指出,面对持续变化的办公需求,企业需要借助空间使用数据提升规划决策的敏捷性。AI在需求预测、情景分析及空间配置优化等方面的应用潜力,进一步凸显了可靠数据基础的重要性。在空间设计方面,企业需要兼顾长期适应性与以人为本的体验,通过灵活的空间配置、促进人际连接的设计,以及对科技基础设施和资本投入的前瞻规划,让办公场所持续适应业务变化,支持员工与业务发展。(完)
注:请在转载文章内容时务必注明出处!
编辑:王丹沁